In vielen deutschen Städten verschärft sich der Mangel an bezahlbarem Wohnraum zunehmend und entwickelt sich zu einer erheblichen sozialen Herausforderung. Gleichzeitig stehen zahlreiche Bürogebäude leer – insbesondere ältere Immobilien, die hinsichtlich ihrer Raumaufteilung, Lage oder Ausstattung den heutigen Anforderungen nicht mehr entsprechen. Derzeit werden deutschlandweit mehr als zwölf Millionen Quadratmeter Bürofläche nicht genutzt. Daher bietet sich die Umnutzung dieser Bestandsgebäude zu Wohnraum als sinnvolle Lösung an. Viele Immobilieninvestoren schrecken jedoch aufgrund der hohen Kosten für den erforderlichen Umbau vor solchen Projekten zurück.
Um diesem Problem entgegenzuwirken, hat die Bundesregierung ein neues Förderprogramm eingeführt. Seit Anfang Juli 2026 können Investoren für jede neu geschaffene Wohneinheit einen Zuschuss von 30.000 Euro beantragen. Die maximale Fördersumme beträgt dabei 300.000 Euro pro Investor.
Voraussetzung für die Förderung ist die Einhaltung bestimmter Vorgaben zur energetischen Sanierung der Gebäude. Nach Angaben von Bundesbauministerin Verena Hubertz stehen für das Programm insgesamt 300 Millionen Euro zur Verfügung. Die Bewilligung und Auszahlung der Fördermittel erfolgt über die Kreditanstalt für Wiederaufbau (KfW).
Wohneigentum kauft man in der Regel nicht sehr häufig im Leben, deshalb ist es ratsam, einen Makler hinzuzuziehen, damit man an die wichtigsten Sachen beim Hauskauf denkt. Darauf sollten Sie besonders achten:
Auswahl, Standort und Besichtigung
Bei der Auswahl einer Wohnung oder eines Hauses spielen viele Faktoren eine Rolle. Wie ist die Infrastruktur? Wie weit entfernt sind Kindergarten, Schule und Einkaufsmöglichkeiten? Das sind Fragen, die man sich üblicherweise stellt, bevor man ein Haus besichtigt. Wichtig ist es jedoch auch, zu erfahren, wie die Nachbarn sind, oder wie laut es dort zu verschiedenen Zeiten ist: Ist ein Objekt sehr interessant, dann besuchen Sie es zu Stoßverkehrszeiten unter der Woche oder mal am Sonntagnachmittag.
Der Preis ist ein weiterer Punkt, der sehr entscheidend ist. Zahlen Sie nicht zu viel!
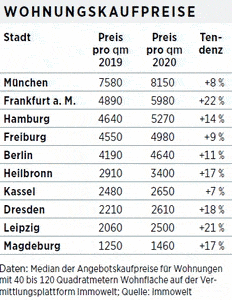
Erkundigen Sie sich nach dem Preis der durchschnittlich in der Gegend für Grundstücke und vergleichbare Häuser oder Wohnungen bezahlt wird. Einen ersten Anhaltspunkt für Quadratmeterpreise für Häuser und Wohnungen finden Sie hier. Doch schauen Sie sich in der Gegend am besten ein paar Objekte live an, um ein Gefühl dafür zu bekommen.
Mängel und Schäden beeinflussen den Preis. Schauen Sie genau hin und fragen Sie den Verkäufer, denn er ist verpflichtet, Sie über alle bekannten Schäden und Mängel zu informieren. Wir empfehlen, einen Makler mitzunehmen. Makler haben Erfahrung und wissen, wo man genauer hinsehen muss. Bestehen Zweifel, lässt sich bei ernstem Interesse an dem Gebäude gegebenenfalls ein Gutachter hinzuziehen.
Notieren Sie, was es ungefähr kosten würde, die Mängel oder Schäden zu beseitigen und nehmen Sie diese Kostenrechnung mit in die Kaufverhandlung. Dokumentieren Sie alles mit Fotos.
Es gibt einiges beim Hauskauf zu beachten. (Bild Tim Reckmann / pixelio.de)
Die Entscheidung für eine Immobilie
Sie haben sich für eine Immobilie entschieden? Dann sollten Sie diese in jedem Fall reservieren. Sicher ist es, wenn der Verkäufer eine Auflassungsvormerkung ins Grundbuch eintragen lässt, so kann die Immobilie nicht einfach an jemand anderen verkauft werden.
Kaufvertrag und Finanzierung
Hier raten wir dazu, auf jeden Fall einen Fachmann hinzuzuziehen. Sie benötigen für die Abwicklung des Kaufvertrags und die Vorbereitung der Finanzierung sehr viele Dokumente. Der Fachmann (Makler und/oder Finanzberater) wird dafür sorgen, dass alle relevanten Punkte im Vertrag enthalten sind und hilft Ihnen nicht nur bei der Beschaffung der notwendigen Dokumente, sondern rechnet mit Ihnen verschiedene Modelle der Finanzierung (passend zu Ihrer Situation) durch. Außerdem erhalten Sie auf Wunsch Unterstützung bei den Terminen mit den Banken und beim Notar.
Die Übergabedes Wohneigentums
Sie haben sich für ein Haus oder eine Wohnung entschieden und erfolgreich den Kaufvertrag geschlossen? Dann sollten Sie ein Übergabeprotokoll anfertigen, das Sie und der/die Verkäufer/in unterschreiben. Denken Sie daran, Schäden und Mängel (auch an Fenster, Türen, Installationen sowie Schimmelbefall) zu protokollieren, sowie die Zählerstände und die Anzahl der übergebenen Schlüssel.
Haben Sie Fragen oder benötigen Sie eine Beratung? Wir helfen Ihnen gerne weiter. Stritzelberger Immobilien und unabhängige Finanzberatung ist Spezialist für Immobilienfinanzierung. Dadurch, dass wir unabhängig und neutral arbeiten, erhalten Sie das bestmögliche, auf Sie zugeschnittene Angebot. Rufen Sie an: +49 (7251) 3812618.
Sie haben eine Immobilie mit Wohnrecht (das heißt die Immobilie wird von einer Person mit lebenslangem oder befristetem Wohnrecht benutzt)? Falls Sie die Immobilie verkaufen möchten, ist das durchaus möglich. Ein paar Dinge sollten Sie jedoch dabei berücksichtigen:
Ihre Immobilie kann auch dann verkauft werden, wenn an dieser ein Wohnrecht besteht. Die Zustimmung des Wohnberechtigten ist dafür nicht erforderlich, denn ein Verkauf wirkt sich nicht auf das Wohnrecht aus.
Eine Immobilie, in der eine wohnberechtigte Person lebt, kann von dem Käufer nur eingeschränkt genutzt werden und das hat negative Auswirkungen auf den Wert der Immobilie. Es handelt sich um eine Wertminderung durch bestehendes Wohnrecht.
Der zu erzielende Erlös bei einem Verkauf reduziert sich etwa um den Mietbetrag, welcher dem Käufer durch das bestehende Wohnrecht entgeht. Bei der Berechnung der Höhe der Verkaufserlösminderung, wird daher die voraussichtliche Lebenserwartung des Wohnberechtigten zugrunde gelegt, die aus den Sterbetafeln des Statistischen Bundesamtes hervorgeht. Wir helfen Ihnen gerne bei der Berechnung: Anruf an +49 (7251) 3812618
Ein Wohnrecht kann zwischen dem Eigentümer und dem Wohnberechtigten vertraglich vereinbart werden aber nur mit einem offiziellen Grundbucheintrag ist der Wohnberechtigte vor den Ansprüchen von Dritten geschützt.
Immobilien mit Wohnrecht verkaufen – es gibt einiges zu beachten (Bild: Shutterstock)
Und wenn ich einen Teil meiner Immobilie verkaufen möchte? Sofern sich das Wohnrecht auf den Teil eines Gebäudes bezieht, ist dem Wohnberechtigten die Nutzung vorhandener gemeinschaftlicher Räume und Gegenstände gestattet, sofern diese für den gemeinschaftlichen Gebrauch bestimmt wurden. Immobilien-Experten können Sie in Bezug auf die Eintragung eines Wohnrechts kompetent beraten und beantworten alle Fragen zum Thema Immobilien-Teilverkauf. Es gibt unterschiedliche Modelle der Immobilienverrentung und die Vorteile durch einen Teilkauf lassen sich schnell berechnen.
Hintergrundwissen
Das Wohnrecht ist im § 1093 des Bürgerlichen Gesetzbuches geregelt und bezeichnet das Recht, eine Immobilie oder einen Teil einer Immobilie unter Ausschluss des Eigentümers zu nutzen.
Ein Wohnrecht kann einer Person sowohl gegen Zahlung eines bestimmten Betrags als auch unentgeltlich eingeräumt werden. Es kann befristet oder unbefristet, bzw. lebenslang sein (in diesem Fall endet es mit dem Tod der Person)
Ein Wohnrecht ist steuerfrei, da die wohnberechtigte Person keine Einnahmen damit erzielt.
Im Unterschied dazu ist der Nießbrauch für die berechtigte Person gegebenenfalls steuerpflichtig (hier darf der / die Berechtigte eine Immobilie selbst bewohnen, darf sie allerdings auch vermieten und die daraus entstehenden Mieteinnahmen behalten). Dafür trägt diese Person allerdings auch die Verantwortung für die Immobilie und muss sämtliche anfallenden Kosten übernehmen.
Benötigen Sie guten Rat von einem unabhängigen Finanzberater? Wir helfen Ihnen weiter. Vereinbaren Sie noch heute einen kostenlosen Beratungstermin. Online oder persönlich. Wir freuen uns auf Ihren Anruf:+49 (7251) 3812618
Eine Übersicht über die derzeit geltenden TOP-Zinsen finden Sie hier
Wer auf seinem Dach eine Solarstromanlage betreibt, profitiert gleich an zwei Fronten:
Sparen durch Eigenverbrauch. Einen (möglichst großen) Teil des Solarstroms verbrauchen Sie selbst und sparen damit jede Menge Geld gegenüber dem „regulären Kauf“ vom Netzbetreiber.
Gewinn durch Netzeinspeisung. Den Teil des Stroms, der nicht selbst verbraucht wird, vergütet der Netzbetreiber mit gesetzlich festgelegten Centbeträgen pro kWh.
Staatliche Förderung
Der Staat garantiert diese sogenannte Einspeisevergütung für einen Zeitraum von 20 Jahren nach Inbetriebnahme der Solarstromanlage. In den letzten Jahren wurde die festgelegte Einspeisevergütung zwar immer geringer, Anlagenbetreiber haben jedoch laut Stiftung Warentest gute Chancen, in den kommenden 20 Jahren eine Rendite von mehr als 4% zu erzielen. Je mehr der Strompreis steigt, desto mehr profitiert der Solaranlagenbetreiber.
Für April 2021 liegt die Einspeisevergütung für Solar-Anlagen bei einer Höchstleistung der Solarstromanlage von bis zu zehn Kilowattpeak bei 7,81 Cent pro Kilowattstunde über die nächsten 20 Jahre. Die Einspeisevergütung ändert sich monatlich.
Größere Anlagen werden attraktiver: Für Anlagen mit einer Leistung bis zu 30 Kilowatt (kW) entfällt seit Anfang 2021 die EEG-Umlage, die Eigentümer auf den selbst verbrauchten Solarstrom zahlen mussten, wenn die Anlage größer 10 Kilowatt war.
Vorher war es so, dass kleinere Anlagen manchmal rentabler waren, da man hierfür keine Abgaben zahlen musste. Die optimale anteilige Mischung zwischen Eigenverbrauch und Stromeinspeisung ist individuell und von der Leistung der Solaranlage abhängig, doch es lohnt sich, alles durchzurechnen, denn die richtige Mischung zwischen Eigenverbrauch und Einspeisung ist der Schlüssel zum Ertrag.
„Eine Photovoltaikanlage auf dem Dach bleibt auch 2021 eine rentable Geldanlage für Hausbesitzer – wenn diese einen möglichst hohen Teil des erzeugten Stroms selbst verbrauchen. Berechnungen von Finanztest zeigen: Trotz gesunkener Einspeisevergütung haben Anlagenbetreiber gute Chancen, in den kommenden 20 Jahren eine Rendite von mehr als 4 Prozent zu erzielen. Auch bei einem Betrieb mit Batteriespeicher ist inzwischen ehr als eine schwarze Null möglich.“
Quelle: Stiftung Warentest
Apropos Speicher:
Es gibt verschiedene Möglichkeiten, den erzeugten Strom zu speichern, doch wann lohnt sich ein Solar-Stromspeicher? Auch hier hängt es von der jeweiligen Situation ab. Am häufigsten wird ein Blei-Akku verwendet, auch wenn es effizientere Akkus gibt. Letztere sind in der Anschaffung jedoch auch teurer. Wichtig sind vor allem zwei Sachen:
Der Solar-Stromspeicher sollte beim Neukauf einer Photovoltaikanlage gleich mitgekauft werden, um eine lange Laufzeit zu haben.
Der gespeicherte Strom sollte für die Eigennutzung verbraucht werden.
Schon mal darüber nachgedacht, Ihr Dach zu vermieten? Sie können selbst keine Solar-Anlage betreiben? Dann überlassen Sie Ihr Dach doch einem Investor. Es gibt im Internet sogenannte „Dachbörsen“, auf denen Dachflächen verschiedener Größen für Photovoltaik-Investoren angeboten werden. In dem Fall erhalten Sie einfach eine Pacht für Ihre Dachfläche. Interessiert? Infos und Empfehlungen zu Dachbörsen finden Sie hier
Noch Fragen? Wir beantworten Ihre Fragen rund um die Investition in eine passende Anlage. Einfach anrufen und Termin vereinbaren. Tel. +49 (7251) 3812618
Immobilienkauf für Kapitalanleger 2021: Steigende Immobilienpreise machen den Markt weiterhin interessant für Kapitalanleger. Trotz der Auswirkung der Pandemie auf viele Bereiche des Lebens, wie zum Beispiel das Einkommen vieler Bürger in Zeiten von Kurzarbeit und das zeitweise Schließen von Ladengeschäften, Dienstleistungsbetrieben und der Gastronomie, steigen gerade in den meisten Großstädten die Preise für Wohneigentum weiter. Das liegt laut Jürgen Michael Schick, Präsident des IVD, daran, dass es dort immer noch mehr Nachfrage als Angebot gibt.
Kapitalanlage Immobilie 2021: Immer noch eine beliebte Anlageform. (Bild: Rainer Sturm / pixelio.de)
Natürlich spielen auch die unverändert sehr niedrigen Zinsen eine Rolle. Das begünstigt die Wohninvestments und hohen Preise, weil Anleger kaum mehr lohnende Alternativen zum Betongold finden.
Als Kapitalanleger muss ich jedoch auf ein paar Dinge achten. Zum Beispiel:
In welche Lage investiere ich? Man sollte sich überlegen, wie hoch das Risiko ist, in teure Lagen der Großstädte zu investieren. Es gibt gute, mittlere Lagen in denen das Verhältnis von Kaufpreis zu Miethöhe vernünftig ist und Gefahr vor Preisübertreibungen geringer als in Premiumlagen. Zum Beispiel: Offenbach statt Frankfurt am Main oder Reinickendorf statt Berlin.
Wer heute investiert, profitiert von den sehr niedrigen Zinsen. Doch kann die Situation sich nach Ablauf der Zinsbindungsfrist verändern und man kommt ausgerechnet in ein Zins-Hoch. Daher bietet es sich an, eine möglichst lange Zinsbindung zu wählen und eine möglichst hohe Tilgung von Anfang an zu leisten. So lässt sich nach Ablauf der Zinsbindung auf jeden Fall eine Lösung finden.
Vor Jahren waren die Renditen als Anleger höher, ABER die Zinsen waren ebenfalls höher. Deshalb lohnt sich heute meist schon eine recht niedrige Nettomietrendite (Rendite nach Abzug der laufenden Kosten, die sich nicht auf Mieter umlegen lassen, z.B. Verwaltungskosten oder Kosten für Instandhaltung). Sie muss höher liegen als die Zinsen. Wer also als Kapitalanleger zum Beispiel eine Nettomietrendite von rund 3 Prozent erzielt, und 1,5 Prozent Zinsen für sein Darlehen zahlt, kann so eine Kostendeckung erreichen – und es bliebt genügend Spielraum für die Tilgung der Immobilie übrig.
Beratung ist hier wichtig
Für eine umfassende, neutrale Beratung, wie Sie als Kapitalanleger jetzt handeln können, rufen Sie bei uns an. Wir nehmen uns die Zeit, alle Aspekte zu beleuchten und eine gute Anlagemöglichkeit für Sie zu finden. Einen unverbindlichen Termin erhalten Sie unter Tel. +49 (7251) 3812618
Für die klassische Kapitallebensversicherung wird eine feste Verzinsung vereinbart. Wer in den 90er-Jahren abschloss, konnte sich über satte 4 Prozent freuen. Davon können heutige Anleger nur noch träumen: Im Zuge der Niedrigzinsphase wurde der Höchstrechnungszins (Garantiezins) sukzessive auf magere 0,9 Prozent heruntergeschraubt, wo er seit 2017 verharrt.
Das dürfte nicht das Ende der Fahnenstange sein: Die Deutsche Aktuarvereinigung (DAV), der Verband der Versicherungsmathematiker, hat sich für eine weitere Absenkung auf 0,5 Prozent ab 2021 ausgesprochen. Damit dürfte die klassische Police weiter an Boden verlieren, während die fondsgebundenen, also renditestärkeren Varianten schon seit einigen Jahren kontinuierlich zulegen. Sie verbinden die Chancen des Kapitalmarktes mit Steuervorteilen und auf Wunsch auch mit Beitragsgarantien, so dass nominelle Verluste ausgeschlossen sind.
Der Ball liegt nun im Feld des Bundesfinanzministeriums, das über eine Absenkung des Garantiezinses entscheidet.
Der Immobilienkauf hat längst Sparbücher und Lebensversicherungen als Kapitalanlage abgelöst, weil Immobilien als wertstabil und ertragreich gelten. Unabhängig davon, ob Sie die Immobilie für die eigene Nutzung kaufen, oder als Investor und Anleger agieren, sollten Sie vor, während und nach dem Abschluss eines Kaufvertrages einiges beachten.
Immobilienkauf: Was Sie beim Kaufvertrag beachten sollten.
Vor der Finanzierung stellt sich die Frage nach dem Budget
– Was kann ich mir als monatliche Kreditsumme leisten? Nicht nur im Hier und Jetzt. Wie sieht mein Einkommen in 10 Jahren aus? Sind Faktoren möglich, die dies nachhaltig beeinflussen? So kann man zum Beispiel bei Paaren (doppeltes Einkommen) wenn Kinder geplant sind, nicht mit beiden Gehältern kalkulieren.
– Gibt es Förderungen, die für mich in Frage kommen
– Wie hoch sind die Kaufnebenkosten und wovon bezahle ich sie? (Maklergebühr, Notar, Grunderwerbssteuer)
– Kann ich mir die Instandhaltung und die notwendigen Versicherungen leisten?
Ist eine passende Immobilie gefunden, gilt es, sich gut zu informieren
-Werfen sie ruhig mal einen Blick ins Grundbuch: Wer ist Eigentümer? Gibt es auf dem Objekt Belastungen (Hypothek, Grundschuld, Pfandrechte)? Sind Rechte Dritter wie z.B. ein Nießbrauch eingetragen? Gibt es öffentlich-rechtliche Belastungen: Denkmalschutz, Naturschutz, etc.?
– Ist die Immobilie erschlossen? (Wege, Wasser und Abwasser, Strom, Telefon)
– Wie ist der Zustand des Objekts: Holen Sie Handwerkerrechnungen, Baupläne und bei Eigentumswohnungen die Protokolle der vergangenen Eigentümerversammlungen ein. Sicherheit bringt auch die Meinung eines Sachverständigers.
Ein Kaufvertrag muss notariell beurkundet werden, ansonsten ist er nicht gültig. Sie erhalten ihn mindestens zwei Wochen vor der Unterzeichnung zur Ansicht. Prüfen Sie ihn!
– Er muss Folgendes beinhalten: Größe, Lage und Bewirtschaftungsart der Immobilie (Grundbuchbezirk, Grundbuchblatt-Nummer, etc.), Eintragungen aus dem Grundbuch (Dienstbarkeiten, Belastungen, etc.), Angaben zu den Vertragsparteien, Höhe und Fälligkeit des Kaufpreises, Zahlungsabwicklung (Termin, Zahlungsweise), Grunderwerbssteuer, Zubehör, Kaufnebenkosten, bekannte Mängel der Immobilie, gegebenenfalls Gewährleistung, Rücktritts- und Widerrufsrechte, Verzugszinsenregelung, Datum des Eigentumsübergangs und der Übergabe der Immobilie. Bei Wohnungskauf zusätzlich: Wohnungsnummer, Nutzungsrechte, Gemeinschaftseigentum, Miteigentumsanteil, Hausgeld, etc.
Eintrag im Grundbuch: Zunächst muss eine Auflassungsvormerkung eingetragen werden. Somit kann niemand nachträglich etwas im Grundbuch ändern, wenn es Ihre Rechte betrifft. Nur wenn das erfolgt ist, sollten Sie den Kaufpreis bezahlen. Nach erfolgreichem Kaufvorgang wird die Auflassungsvormerkung gelöscht und Sie werden als neuer Besitzer der Immobilie im Grundbuch eingetragen.
Wenn Sie Hilfe bei der realistischen Kalkulation Ihrer finanziellen Möglichkeiten benötigen, oder zum Thema Immobilienkauf Fragen haben, wir beraten Sie neutral und zuverlässig. Mit unserem online Finanzierungsrechner können Sie selbst ausprobieren, wie eine Finanzierung für Sie aussehen könnte. Außerdem finden Sie dort die aktuellen Top-Zinsen (immer hochaktuell).
Immobilienfinanzierungen und Baufinanzierungen sind durch die anhaltend niedrigen Zinsen weiterhin sehr attraktiv. Trotz historisch niedriger Zinsen sollte der Hauskauf und dessen Finanzierung aber wohl überlegt und mit Bedacht angegangen werden. Wir empfehlen, die nachfolgenden fünf Punkte zu beachten, um die Immobilienfinanzierung auf solide Beine zu stellen.
Als ersten Schritt zum Eigenheim sollten Sie Eigenkapital ansparen.
Als Faustregel sind mindestens 20% des Immobilienpreises als Eigenkapital empfehlenswert, auch wenn es Möglichkeiten gibt, mit weniger oder keinem Eigenkapital auszukommen. Bei einem Immobilienpreis von beispielsweise 250.000 Euro für eine Eigentumswohnung entspricht das immerhin 50.000 Euro. Dadurch handeln Sie nicht zuletzt auch günstigere Kreditkonditionen aus.
Erkundigen Sie sich rechtzeitig nach Förderungen. Es gibt verschiedene Förderungen und Zulagen, die Sie möglicherweise erhalten können. Auch Guthaben aus Riester-Verträgen oder KfW-Darlehen können den Kreditbedarf senken. Eltern sollten zudem den Anspruch auf Baukindergeld prüfen.
Machen Sie sich frühzeitig Gedanken über die mögliche monatliche Rate. In der Regel sollten Zins und Tilgung ein Drittel des monatlichen Haushaltsnettoeinkommens nicht übersteigen, damit Sie die Kosten des Alltag weiterhin bewältigen können und den Immobilienkredit spätestens bis zum Renteneintritt abbezahlt haben. Sinnvoll ist eine Tilgung von mindestens 2%, besser 3% pro Monat anzustreben.
Nichts überstürzen. Bei der Auswahl des richtigen Objekts sollten Sie Ihren geplanten Erwerb genau abwägen und im Zweifel den Rat eines Sachverständigen einholen. Klären Sie trotzdem im Vorfeld schon die Immobilienfinanzierung, damit Sie sofort zugreifen können, wenn Sie Ihr Traumhaus gefunden haben. Manchmal muss jemand schnell (etwa aufgrund einer Scheidung oder eines Erbfalls) verkaufen – dann sollten Sie bereit sein.
Niedrige Zinsen langfristig festschreiben. Sichern Sie sich die historisch günstigen Zinskonditionen so lange wie möglich. Mindestens für 15 bis 20 Jahre, am besten für die Gesamtlaufzeit des Kredits. Wir helfen Ihnen bei der Auswahl des Kredits und den entsprechenden Verhandlungen und Vergleichen.
Die aktuellen TOP-Zinsen und einen Baufinanzierungsrechner finden Sie hier. Wir beraten Sie gerne unverbindlich und beantworten Ihnen als neutrales Beratungsunternehmen Ihre Fragen schnell und unkompliziert. Gerade bei den Förderungen ist es nützlich, alle Möglichkeiten aufgezeigt zu bekommen.
Immobilienkauf: Eine solide Finanzierung ist wichtig!
Jetzt ist die beste Zeit für eine Baufinanzierung.
Baugeld ist historisch günstig. Die Zinsen sind niedrig und die Zeit günstig, auch längere Verträge abzuschließen. Das Beste: Das Risiko ist ebenfalls sehr gering.
Finden Sie den richtigen Anbieter für Ihre Baufinanzierung. Das Risiko ist für längere Verträge zur Zeit sehr gering.
Endlich hat man auch bei langen Zinsbindungsfristen eine hohe Planungssicherheit. Natürlich hängen die Konditionen der Finanzierung von vielen Faktoren ab, jedoch sind Kredite mit bis zu 20 Jahren Zinssicherheit bei entsprechendem Eigenkapital schon für einen Effektivzins von knapp zwei Prozent zu haben.
Vergleichen Sie!
Durch das Vergleichen der verschiedenen Angebote am Markt können Sie einige Tausend Euro sparen. Die Konditionen sind zur Zeit optimal. Ob und wann die EZB die Leitzinsen wieder erhöht ist ungewiß, also lohnt es sich, wenn Sie ein Bauvorhaben ins Auge gefasst haben, jetzt Angebote für die Finanzierung einzuholen.
Sie wollen das Zinstief nutzen? Wir vergleichen mit Ihnen kostenlos und unverbindlich die Alternativen und geben Ihnen wichtige Tipps. Hier geht es zum Baufinanzierungsrechner.Erfahren Sie mehr zu verschiedenen Kreditanbietern, Zinsbindung, Laufzeit, Tilgung und Anschlußdarlehen in einem persönlichen Gespräch.
Der Traum vom eigenen Hausbau rückt zurzeit für viele ein Stückchen näher, denn das Baugeld ist so günstig wie nie. Im ersten Halbjahr 2017 wurden in Deutschland laut Bundesbank Wohnungsbaukredite in Höhe von mehr als 27 Milliarden Euro aufgenommen. Was Bauherren dennoch bei der Planung beachten und welche Angebote vermieden werden sollten, erfahren Sie in folgendem Ratgeber. – Laura Gosemann
Trotz hoher Immobilienpreise verleiten zurzeit historisch niedrige Zinsen zum Bau eines Eigenheims. Diese können aber während der Gesamtlaufzeit wieder ansteigen, weshalb die Baufinanzierung gut geplant sein sollte. So ist eine Finanzierungslaufzeit bis zum Renteneintritt sinnvoll, da anschließend das Einkommen meist niedriger ist als im Berufsleben. Auch ein etwaiger Kinderwunsch, der zu Veränderungen in den Haushaltsausgaben führt, muss berücksichtigt werden, da das monatliche Budget ansonsten eventuell nicht tragbar bleibt.
Zudem können die steigenden Zinsen, die sehr wahrscheinlich sind, während der Gesamtlaufzeit eines Kredits genauso zu einer deutlich höheren Anschlussfinanzierung führen.
Ein Teil der Monatsrate wird für die Zinsen und ein Teil für die Rückzahlung des Kredits, die sogenannte Tilgung, verwendet. Es empfiehlt sich, so viel wie möglich bereits in der Anfangsphase zu begleichen, da in diesem Fall insgesamt weniger Zinszahlungen anfallen. Auch Sondertilgungen tragen zur Verringerung dieser bei. Jährlich können in der Regel 5 Prozent der Kreditsumme durch eine solche zurückgezahlt werden.
Niedrigzinsen nutzen
Wenn Banken eine kurze Zinsbindung mit besseren Konditionen belohnen, muss der Bauherr bereits nach wenigen Jahren eine neue Zinsvereinbarung treffen. Wer aktuell eine Finanzierung in Betracht zieht, sollte jedoch auf einer längeren Laufzeit mit den günstigen Konditionen bestehen, selbst wenn dies einen kleinen Zinsaufschlag nach sich zieht. Max Herbst von der FMH-Finanzberatung empfiehlt dies in einem Interview mit Focus Online insbesondere aufgrund der möglichen Kündigungsfrist. Denn Kreditnehmer können bereits nach zehn Jahren mit einer Frist von sechs Monaten ganz oder teilweise kündigen. Dabei muss ein Langzeit-Darlehen nicht exakt nach zehn Jahren gekündigt werden, es ist auch später noch jederzeit möglich. Somit könne ein Baufinanzierungskunde wohl niemals in einer Hochzinsphase kommen. Der Zeitpunkt für das Anschlussdarlehen ist ab dem zehnten Jahr nämlich frei wählbar.
Vorab beraten lassen
Verbraucherschützer wie die Stiftung Warentest und der Verbraucherzentrale Bundesverband (vzbv) haben in Sachen Baufinanzierung zudem bewirkt, dass Immobilienkreditvermittler ihre Kunden genauer beraten sowie die Banken die Kreditwürdigkeit der Interessierten gründlicher überprüfen müssen. So soll eine Verschuldung von künftigen Eigenheimbauern vermieden werden. Eine Beratung zur Baufinanzierung von der zuständigen Verbraucherzentrale ist ebenfalls möglich.
Online existieren zudem Tilgungsrechner, mit denen Immobilienkäufer sich vorab informieren können, ob ihre aktuelle Zinsplanung realistisch ist. Auch ein Preisvergleich mit verschiedenen Laufzeit- und Beleihungsvarianten vorab ist sinnvoll.
Wir nutzen Cookies auf unserer Website. Einige von ihnen sind notwendig während andere uns helfen, diese Website und Ihre Erfahrung zu verbessern. Sie akzeptieren unsere Cookies, wenn Sie fortfahren diese Webseite zu nutzen.
Hier finden Sie eine Übersicht über alle verwendeten Cookies und Skripte. Sie haben die Möglichkeit folgende Kategorien zu akzeptieren oder zu blockieren.
Immer akzeptieren
Notwendige Cookies sind für die ordnungsgemäße Funktion der Website erforderlich. Diese Kategorie enthält nur Cookies, die grundlegende Funktionen und Sicherheitsmerkmale der Website gewährleisten. Diese Cookies speichern keine persönlichen Informationen.
Name
Beschreibung
PHPSESSID
Dieses Cookie ist für PHP-Anwendungen. Das Cookie wird verwendet um die eindeutige Session-ID eines Benutzers zu speichern und zu identifizieren um die Benutzersitzung auf der Website zu verwalten. Das Cookie ist ein Session-Cookie und wird gelöscht, wenn alle Browser-Fenster geschlossen werden.
Anbieter-TypCookieLaufzeitSession
Analytische Cookies werden verwendet, um zu verstehen, wie Besucher mit der Website interagieren. Diese Cookies helfen bei der Bereitstellung von Informationen zu Metriken wie Besucherzahl, Absprungrate, Ursprung oder ähnlichem.
Name
Beschreibung
Performance Cookies sammeln Informationen darüber, wie Besucher eine Webseite nutzen. Beispielsweise welche Seiten Besucher wie häufig und wie lange besuchen, die Ladezeit der Website oder ob der Besucher Fehlermeldungen angezeigt bekommen. Alle Informationen, die diese Cookies sammeln, sind zusammengefasst und anonym - sie können keinen Besucher identifizieren.
Name
Beschreibung
_ga
Dieses Cookie wird von Google Analytics installiert. Dieses Cookie wird verwendet um Besucher-, Sitzungs- und Kampagnendaten zu berechnen und die Nutzung der Website für einen Analysebericht zu erfassen. Die Cookies speichern diese Informationen anonym und weisen eine zufällig generierte Nummer Besuchern zu um sie eindeutig zu identifizieren.
AnbieterGoogle Inc.TypCookieLaufzeit2 Jahre
_gid
Dieses Cookie wird von Google Analytics installiert. Das Cookie wird verwendet, um Informationen darüber zu speichern, wie Besucher eine Website nutzen und hilft bei der Erstellung eines Analyseberichts über den Zustand der Website. Die gesammelten Daten umfassen in anonymisierter Form die Anzahl der Besucher, die Website von der sie gekommen sind und die besuchten Seiten.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Marketing Cookies werden für Werbung verwendet, um Besuchern relevante Anzeigen und Marketingkampagnen bereitzustellen. Diese Cookies verfolgen Besucher auf verschiedenen Websites und sammeln Informationen, um angepasste Anzeigen bereitzustellen.
Name
Beschreibung
NID
Google verwendet Cookies wie das NID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
SID
Google verwendet Cookies wie das SID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Sonstige Cookies müssen noch analysiert werden und wurden noch in keiner Kategorie eingestuft.