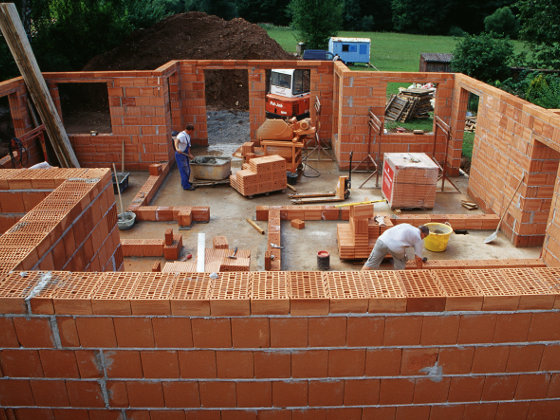
Es dauert nicht mehr lange bis zum Frühlingsbeginn – und Frühlingszeit ist Immobilien- Bauzeit! Wenn Sie die Finanzierung eines Bauvorhabens planen, sollten Sie sich gut informieren. Wir haben 4 Tipps für Sie zusammengestellt.
Foto: KFW Bildarchiv*Fotograf Thomas KIewar
Ein Bauvorhaben sollte gut geplant sein. Das gilt natürlich genauso für die Finanzierung. Für angehende Bauherren folgen für Sie 4 wichtige Tipps zur Finanzierung Ihres Neubauvorhabens.
TIPP 1: Bereitstellungszinsen überdenken. Gerade bei Neubauprojekten ist es wichtig, die Gesamtkondition konsequent zu optimieren. Eine entscheidende Rolle spielen dabei die Bereitstellungszinsen beziehungsweise die Vereinbarung einer bestimmten bereitstellungszinsfreien Zeit. Bereitstellungszinsen fallen an, wenn Darlehensbeträge von der Bank zur Verfügung gestellt, aber erst später in Anspruch genommen werden – was beim Neubau wegen der Möglichkeiten der Bauverzögerung durchaus häufiger vorkommt. Bei langen Verzögerungen und ohnehin knapper Kalkulation können Bereitstellungszinsen unter Umständen teuer werden. Die Vereinbarung mit dem Darlehensgeber, für einen bestimmten Zeitraum von etwaigen Bereitstellungszinsen befreit zu sein, ist deshalb ratsam.
Allerdings erhebt die Bank für jeden Bereitstellungsmonat nach der bereitstellungszinsfreien Zeit einen Zinsaufschlag, der die Finanzierung im Einzelfall teuer werden lassen kann. Am besten sollte zuerst der Zahlungsplan studiert werden, denn dieser gibt Aufschluss darüber, wann genau welcher Betrag abgerufen wird. Mit diesem Wissen kann man entscheiden, ob und in wie viele Tranchen der gesamte Darlehensbetrag aufgeteilt und welche Regelungen zum Bereitstellungszins für welchen Darlehensteil getroffen werden müssen.
TIPP 2: Beleihung im Blick behalten. Eine wichtige Rolle für die Kreditentscheidung der Bank spielt die Ermittlung eines sogenannten Beleihungswertes. Eine zentrale Grundlage hierfür ist die Aufstellung aller Bau- und Baunebenkosten. Viele Darlehensgeber gehen hier nach einem festen System vor. So setzen einige beispielsweise maximal fünf Prozent der gesamten Baukosten für die Außenanlagen an oder akzeptieren höchstens 15 Prozent der Gesamtkosten als Baunebenkosten. Wir als unabhängige Finanzierungsspezialisten können für jede einzelne Kostenposition analysieren, wie die Bank die Kosten einschätzt und was sich daraus für die Finanzierung ergibt.
TIPP 3: Eigenleistung nicht überschätzen. Wollen Sie beim Bau der eigenen Immobilie auch selbst Hand anlegen und aktiv an der Entstehung mitwirken? (Stichwort Muskelhypothek). Wer seine handwerklichen Fähigkeiten einbringt, kann Geld sparen. Aber: Überschätzen Sie sich nicht. Eigenleistungen in Höhe von 5 bis 10 Prozent der Finanzierungssumme sind meist realistisch. Und es gilt abzuklären, in welcher Höhe diese Leistungen bei der Baufinanzierung berücksichtigt werden können, da die verschiedenen Darlehensgeber dies unterschiedlich handhaben. Auch hierzu informieren wir Sie gerne.
TIPP 4: Förderdarlehen z.B. der L-Bank oder KFW berücksichtigen. Die Kreditanstalt für Wiederaufbau, kurz KFW, bietet unter anderem im Neubausektor interessante Förderdarlehen an, die es sich lohnt zu berücksichtigen. Zum einen sind diese wegen den günstigem Zinskonditionen interessant, aber auch Tilgungszuschüsse schmälern die Kosten und minimieren den finanziellen Aufwand. Es gibt jedoch einiges zu berücksichtigen, deshalb fragen Sie uns, wir helfen Ihnen gerne weiter.
Immer mehr Lebensbereiche wandern ins Internet; über die Hälfte der Deutschen wickelt ihre Bankgeschäfte mittlerweile überwiegend per Tablet, Laptop oder Smartphone ab, der Online-Handel wächst und wächst. In Finanzfragen hingegen bevorzugen die Menschen hierzulande laut einer aktuellen Studie weiterhin den persönlichen Kontakt. Wenn es um den Abschluss bzw. Vergleich von Versicherungen, Beratung zu Baufinanzierung/ Krediten/ Geldanlage o.ä. geht, wenden sich 71 Prozent der Umfrageteilnehmer an den unabhängigen Finanz,- und Versicherungsmakler ihres Vertrauens. Bei anderen Fragen und Anliegen konsultieren 38 Prozent den Makler, während 48 Prozent direkt bei der Gesellschaft anrufen. In diesen Zahlen wird deutlich: Beratung im Bereich Finanzen & Versicherungen sind und bleiben Vertrauenssache, von Mensch zu Mensch.
Mit großem Tamtam wurden die Terminservicestellen der gesetzlichen Krankenkassen Ende Januar in Betrieb genommen. Sie sollen gesetzlich Versicherten lange Wartezeiten auf Termine beim Spezialisten ersparen und damit die Kluft zur privatärztlichen Versorgung in der privaten Krankenversicherung ein Stück weit schließen.
Die Resonanz seitens der Kassenpatienten ist allerdings mau. Laut der Kassenärztlichen Bundesvereinigung (KBV) wurden die Servicestellen in den ersten Wochen durchschnittlich nur jeweils rund 1.000 Mal in Anspruch genommen. Damit sieht sich die KBV in ihrer grundsätzlichen Kritik an der neuen Einrichtung bestätigt, deren Notwendigkeit sie von Anfang an bestritten hat.
Möglicherweise hängt der überschaubare Zuspruch mit den Bedingungen der Terminvergabe zusammen: Auf die freie Arztwahl verzichtet der Patient, der zudem eine ärztliche Überweisung benötigt; Routineuntersuchungen und Bagatellerkrankungen sind außen vor; und eine Fahrtzeit von 60 Minuten gilt als zumutbar.
Das Preis-Leistungs-Verhältnis schlägt das der gesetzlichen Krankenkassen um Längen, die medizinische Versorgung bewegt sich auf Premium-Niveau: Es gibt viele gute Gründe für einen Wechsel in die private Krankenversicherung. Interessenten sollten sich jedoch vor dem Abschluss bewusst machen, dass man damit prinzipiell einen Bund fürs Leben eingeht. Der Gesetzgeber hat die Rückkehr in die Krankenkasse an enge Bedingungen geknüpft.
Generell dürfen Angestellte mit einem Jahresbruttoverdienst unter aktuell 56.250 Euro (Jahresarbeitsentgeltgrenze) in die Krankenkasse zurückkehren. Ab dem Alter von 55 Jahren gelingt der Wechsel allerdings nur noch in wenigen Ausnahmefällen, etwa wenn man in den letzten 5 Jahren mal gesetzlich versichert war. Auch eine Familienversicherung bietet einen Ausweg, allerdings braucht man dafür einen gesetzlich versicherten Ehepartner mit höherem Verdienst. Arbeitslosigkeit ist kein hinreichender Grund für eine Rückkehr; als ALG-II- oder Sozialhilfebezieher kann man lediglich die Beiträge zur privaten Police reduzieren. Als weitere Option bieten die privaten Krankenversicherer in aller Regel den Umstieg auf günstigere Tarife an.
Artikel ohne Wertung und Haftung aus procontra- online vom Joachim Haid:
Aktuell wird darüber diskutiert, ob die Riester-Rente nicht schon allein auf Grund der Bruttobeitragsgarantie nicht zu teuer ist. Schließlich muss der Anbieter zum Rentenbeginn sicherstellen, dass mindestens die bis dahin eingezahlten Beiträge und Zulagen zur Verfügung stehen. Im Rahmen einer Veranstaltung zur Initiative pro Riester (www.proriester.de) habe ich hierzu Walter Riester am 20.01.2016 in Heidelberg interviewt. Ich wollte von ihm wissen, ob diese Bruttobeitragsgarantie noch zeitgemäß ist und ob es nicht sinnvoller wäre, eine flexible Beitragsgarantie, in der Höhe dem Absicherungswunsch des Kunden entsprechend, zu ermöglichen.
Hierzu führte Herr Riester aus, dass er auch in der aktuellen Phase diese gesetzliche Regelung für sehr wichtig hält. Die Garantie ist bereits in der aktuellen Ausgestaltung sehr flexibel, da sie nicht dauerhaft vorhanden ist, sondern eben zum Rentenbeginn ihre Wirkung zeigt. Kündigt der Kunde z.B. vorher seinen Riester-Vertrag, verfällt die Garantie. Ein langfristiges Produkt, welches teilweise über Jahrzehnte läuft, wird immer wieder einmal Phasen niedriger Zinsen erleben und diese auch überstehen, ohne großen Schaden zu erleiden. Es wird aber auch wieder Zeiten steigender Zinsen geben. So lange aber die Menschen in dem hohen Maße wie aktuell Angst haben, ihr Kapital verlieren zu können, ist es außerordentlich wichtig, ihnen sagen zu können, dass ein Kapitalverlust ausgeschlossen ist, außer man kündigt vor Rentenbeginn, so Riester weiter.
Sparer sollten selbst entscheiden.
Persönlich würde ich es bevorzugen, wenn der Sparer entsprechend seinem Risikoprofil selbst entscheiden könnte, welches Absicherungsniveau er wünscht. Hierzu können dem Gesetzgeber gegenüber Anregungen gemacht werden. Dem Verbraucher von der Riester-Rente pauschal abzuraten, solange dieser Punkt nicht erfüllt ist, halte ich für einen großen Fehler.
Man muss aber auch anerkennen, dass durch die aktuelle gesetzliche Regelung kein Sparer zum Rentenbeginn, trotz mehrerer Finanzkrisen bisher, Geld verloren haben wird. Schließlich wurde die Riester-Rente nicht nur eingeführt, um die seit 1957 etwa verdoppelte Rentenbezugszeit, bei gleichzeitig gestiegenen Anforderungen der Rentner im Alter, mit finanzieren zu können, sondern auch, um die Auswirkungen der damaligen Rentenreform durch private, staatlich geförderte Altersvorsorge ausgleichen zu können.
Nicht pauschal von Riester-Renten abraten
Berücksichtigt man die Zulagen- und in vielen Fällen die zusätzliche steuerliche Förderung, so gibt es eine Vielzahl von Fällen, in denen sich die Riester-Rente selbst rein unter Betrachtung des Verhältnisses von selbst eingezahlten Beiträgen und dem bei Rentenbeginn vorhandenen Garantiekapital rechnet. Der Kunde sollte durch den Berater/Vermittler objektiv zu den Vorteilen und der Funktionsweise der Riester-Rente informiert werden. Dazu gehören natürlich auch die „Spielregeln“, die in den Medien gerne pauschal als Nachteil dargestellt werden. Anschließend kann der Kunde selbst entscheiden, ob er die Riester-Rente als einen Baustein seiner Altersvorsorgeplanung nutzen möchte, oder nicht. Von der Riester-Rente pauschal abzuraten, halte ich für einen klaren Beratungsfehler, für den der Vermittler haftbar zu machen ist.
Rechenbeispiele ohne Wertentwicklung
In den folgenden zwei Rechen-Beispielen habe ich ganz bewusst eine Wertentwicklung außen vor gelassen. Betrachtet werden also Worst-Case-Fälle, die das Greifen der Bruttobeitragsgarantie bei Riester veranschaulichen sollen. Vorteil: Es kann niemand kritisieren, dass eine angenommene Wertentwicklung von x% zu hoch sei. Auch Diskussionen über unterschiedliche Riester-Produktkosten entfallen. Denn laut Gesetzgeber müssen bei Rentenbeginn die eingezahlten Riester-Beiträge und die Zulagen zur Verfügung stehen, egal wie hoch die Kosten waren, egal, wie die Wertentwicklung war, selbst wenn diese negativ wäre.
Beispiel 1, Single, 35 Jahre alt, Jahresbruttoeinkommen € 40.000.-, keine Kinder, Rentenbeginn mit 67
Bei diesem Beispiel wird unterstellt, dass sich das Einkommen die nächsten 32 Jahre weder erhöht, noch verringert. Je näher das Einkommen dem maximalen Brutto kommt, aus dem sich aktuell der maximale Riester-Beitrag errechnet (€ 52.000.- X 4% = € 2.100.- Jahresbeitrag inkl. Zulagen), desto höher würde der Steuervorteil und damit die prozentuale Förderung.
Garantie-Guthaben zum Rentenbeginn
51.200,00 €
./.Riester-Zulagen (€ 154,- X 32)
4.928,00 €
./. Steuervorteile
12.492,16 €
Eigenleistung des Kunden
33.779,84 €
Natürlich basiert die Berechnung des Steuervorteils auf der heutigen Steuergesetzgebung. Ich habe keine Glaskugel und kann nicht sagen, wie sich die Steuersätze in den nächsten 32 Jahren entwickeln. Hochrechnungen kann man immer nur basierend auf der aktuellen Gesetzgebung machen. Das gilt aber natürlich für alle Produkte, mit denen man die Riester-Rente gegenüberstellen könnte.
Zusammenfassung:
Bei Rentenbeginn sind garantiert € 51.200,00 Guthaben vorhanden. Davon hat der Sparer selbst lediglich € 33.779,84 bezahlt, die Differenz in Höhe von € 17.420,16 sind staatliche Förderungen in Form von Zulagen und Steuervorteilen. Das entspricht einer Förderung in Höhe von 34,02% im Verhältnis zum Garantieguthaben.
Über die Vertragslaufzeit erhält dieser Riester-Sparer eine Rendite von 51,57%, was einer mittleren Jahresrendite von 1,61% entspricht. Wie gesagt: im Worst-Case-Fall, also bei 0% Wertentwicklung und nach allen Kosten!
Selbst diese extreme Worst-Case-Betrachung liefert also eine bessere Rendite, als aktuell Tagesgeldkonten.
Hinzu kommt, dass der Sparer bei Rentenbeginn 30 Prozent förderunschädlich kapitalisieren könnte. Vor Steuern wären das, wieder unter der Annahme, es hätte keine Wertentwicklung gegeben, € 15.360.- Unterstellen wir in dem Jahr, in dem diese Kapitalisierung als Rentner stattfindet z.B. einen Grenzsteuersatz von 30% und rechnen diesen, grob vereinfacht, auf diese € 15.360.-, blieben netto € 10.752.- übrig.
Setzen wir diesen Betrag ins Verhältnis zu seinen selbst eingezahlten Beiträgen in Höhe von € 33.779,84 entspricht dies einem knappen Drittel. Das bedeutet, der Kunde hätte bei Rentenbeginn über die Kapitalisierungsmöglichkeit bereits ca. 1/3 seiner selbst eingezahlten Beiträge zurück.
Beispiel 2: Mutter alleinerziehend, ledig, 30 Jahre, 2 Kinder (geboren 2011 und 2013), Jahresbruttoeinkommen: € 9.000.-, Rentenbeginn mit 67
Bei diesem Beispiel müsste man berücksichtigen, dass die jährliche Kinderzulage in Höhe von insgesamt € 600.- spätestens dann wegfällt, wenn die Kinder das 25. Lebensjahr erreichen. Fallen die Kinderzulagen weg, würde sich der Eigenbeitrag der Mutter entsprechend erhöhen. Unterstellten wir den unrealistischen Fall, dass die Mutter dann immer noch € 9.000.- Brutto verdienen würde, ergäbe sich ein monatlicher Eigenbeitrag in Höhe von 4% X € 9.000.- abzüglich € 154.- Grundzulage der Mutter /12 = € 17,17 im Monat, aktuell zahlt sie den Sockelbeitrag in Höhe von € 5.- im Monat.
Es ist aber auf der anderen Seite auch unwahrscheinlich, dass die Mutter während die Kinder älter werden, nicht mehr Einkommen erhält. Irgendeine Annahme muss ich treffen, um eine Berechnung für eine alleinerziehende Frau darstellen zu können, deshalb habe ich folgendes gemacht:
Einkommen bis zum Rentenbeginn unverändert gelassen, was wohl auch wieder eher ein Worst-Case ist. Die Kinderzulagen fallen mit Erreichen des 25. Lebensjahres der Kinder weg, also einmal im Jahr 2036 und einmal im Jahr 2038.
2016 bis 2036 (20 Jahre): Eigenleistung im Jahr = € 60.-, gesamt: € 1.200,00
Zulagen pro Jahr: € 754.-, gesamt: € 9.048,00
2037 bis 2038 (2 Jahre): Eigenleistung im Jahr: € 60.-, gesamt: € 120,00
Zulagen pro Jahr: € 454.-, gesamt: € 908,00
2039 bis 2053 (14 Jahre): Eigenleistung im Jahr: 206.- (€ 9.000.- X 4% abzgl. € 154.- Zulage), gesamt: € 2.884,00
Zulagen pro Jahr: € 154.-, gesamt: € 2.156,00
Zusammenfassung:
Gesamte Eigenleistungen bis Rentenbeginn
4.204,00 €
Gesamte Zulagenförderungen bis Rentenbeginn
12.112,00 €
Garantiekapital
16.316,00 €
Das ist etwa viermal so viel Guthaben im Worst-Case-Fall, als von der Frau selbst eingezahlt wurde!
Nimmt man die Berechungen von Heydorn (http://www.n-heydorn.de/riesterrendite.html) zur Hilfe, ergeben sich etwas andere Werte, da hier die Kinderzulage mit 20 entfällt ( „Beiträge und Kosten anzeigen“ anklicken):
Garantiekapital zu Rentenbeginn: € 20.892,00
Eigenleistung: €4.994,00
Riester-Zulagen: € 15.898,00
Über die Vertragslaufzeit ergibt sich damit eine Rendite von 318,34 Prozent und eine mittlere Jahresrendite von 8,60 Prozent (im Worst-Case-Fall!). Auch hier hat die Frau zum Rentenbeginn etwa 4 mal so viel Garantieguthaben, als sie selbst eingezahlt hat.
Damit haben wir zwei typische Fälle betrachtet, den Single ohne Kinder, der etwas besser verdient (ein Topverdiener ist er mit € 40.000.- Jahresbrutto auch nicht, das ist fast deutschlandweites Durchschnittsbrutto, bzw. nur leicht darüber) und den zweiten Fall einer alleinerziehenden Frau, die nur sehr wenig Einkommen hat. Das alles rein im Worst-Case-Szenario betrachtet.
Artikel vom 01.02.2016 aus procontra- online/ Autor Joachim Heid
Vor allem in einer Beratung und Beantragung im Bereich Berufsunfähigkeitsversicherung, Risikolebensversicherungen und privaten Krankenversicherungen sollten Versicherungsnehmer die „vorvertragliche Anzeigepflicht“ beachten. Sie hält den Versicherungsnehmer an, alle Angaben vollständig und korrekt zu tätigen.
Ein Versicherungsnehmer genießt nicht nur Rechte gegenüber seinem Versicherer, sondern auch einige Pflichten. Vernachlässigt er diese, droht er im Schadensfall mit leeren Händen dazustehen.
Gewissenhafte Mitwirkung ist bereits bei der Antragsstellung gefragt. Auf diesbezügliche Fehler geht mehr als die Hälfte der Streitigkeiten zwischen Versicherern und ihren Kunden zurück. Insbesondere Gesundheitsfragen sollten mit höchster Sorgfalt beantwortet werden, idealerweise mit Bescheinigungen von Ärzten oder der Krankenversicherung. Was viele Kunden ebenfalls versäumen: die Bedingungen zu lesen, zumindest in der Kurzfassung. Groß kann das Erstaunen dann ausfallen, wenn der eingetretene Schadensfall gar nicht wie angenommen abgedeckt ist. Und schließlich sollten die Fristen zur Schadensmeldung beachtet werden, die im Extremfall nur 48 Stunden betragen können – sonst droht die Leistungsablehnung wegen eines formalen Fehlers.
In der aktuellen Niedrigzinsphase wissen viele Anleger nicht, wohin mit ihren Geld. Lieber schleichenden Wertverlust hinnehmen, dafür aber Sicherheit genießen? Oder doch ins Risiko gehen, damit eine nennenswerte Rendite hereinkommt? Woran viele Eigenheimbesitzer mit laufendem Kredit nicht denken: Eine Sondertilgung kann beides vereinen, maximale Sicherheit und eine (in heutigen Zeiten) erfreuliche Rendite der Geldanlage.
Wer beispielsweise vor acht Jahren seine Immobilienfinanzierung in Bruchsal, Karlsruhe, Heidelberg o.ä. mit einem Zinssatz von vier Prozent abgeschlossen hat, spart eben diesen Prozentsatz bei einer Sondertilgung ein – das ist nichts anderes als Rendite auf die zur Tilgung eingesetzten Mittel. Vier Prozent bei null Risiko: ein Paket, das man derzeit am Kapitalmarkt kaum finden dürfte. Immokreditnehmer sollten daher die diesbezüglichen Möglichkeiten ihres Finanzierungsmodells ausloten und nutzen.
Wer seine Zinsbelastung sich gerne näher errechnen möchte, kann dies hier tun Zinsrechner .
Eine Allensbach-Umfrage zeigt, dass die Deutschen bei Ihrer Geldanlage risikoscheuer werden – Sicherheit tritt auch bei der Geldanlage immer mehr in den Vordergrund. Das Wort „Risiko“ löst bei 60 Prozent der Befragten spontan Abneigungsgefühle aus – 1993 waren es noch 43 Prozent. Ältere und Frauen zeigen sich dabei besonders risikoavers. Gleichermaßen negativ besetzt ist der Begriff „Aktie“, den 61 Prozent der Umfrageteilnehmer unsympathisch finden.
Konsequenterweise legen daher auch 69 Prozent der Deutschen mehr Wert auf Sicherheit als auf Rendite, während nur 11 Prozent der Rendite höheren Stellenwert beimessen. Diese Haltung spiegelt sich im Aktienbesitz: Nur rund 20 Prozent der Befragten halten Unternehmensanteile, damit sind die Deutschen international Börsenmuffel. Vielleicht würde eine strengere Regulierung das ändern: Fast drei Viertel der Teilnehmer wünschen sich, dass der Gesetzgeber den Finanzmärkten die Kandare anzieht.
Manche Behandlungen beim Tierarzt können richtig ins Geld gehen. Insbesondere Operationen schlagen nicht selten mit vierstelligen Beträgen zu Buche. Viele Tierhalten fragen sich da: Käme ich mit einer Tier-Krankenversicherung nicht günstiger weg? Die Antwort lautet: Kommt drauf an.
Zunächst spielt der Gesundheitszustand des zu versichernden Tieres eine Rolle. Hohe Behandlungskosten müssen insbesondere die Besitzer kränklicher, alter oder sonst wie gefährdeter Tiere fürchten. Die aber werden von vielen Versicherern ausgeschlossen oder kosten hohe Beiträge. Wer schon Erfahrungswerte mit den Veterinärkosten für sein Tier hat, kann diese der möglichen Versicherungsprämie gegenüberstellen. Dabei sollte aber auf Beschränkungen geachtet werden; manche Tarife schließen beispielsweise Vorsorgeuntersuchungen oder Kastration aus. Auch Höchstentschädigungsgrenzen sollten beachtet werden. Statt einer Vollversicherung kann sich auch eine OP-Kosten-Versicherung anbieten, vor allem für größere Tiere, denn deren OPs können unter Umständen sehr aufwendig und teuer werden. Das Thema hat viele Facetten – hier hilft professionelle Beratung.
Wir nutzen Cookies auf unserer Website. Einige von ihnen sind notwendig während andere uns helfen, diese Website und Ihre Erfahrung zu verbessern. Sie akzeptieren unsere Cookies, wenn Sie fortfahren diese Webseite zu nutzen.
Hier finden Sie eine Übersicht über alle verwendeten Cookies und Skripte. Sie haben die Möglichkeit folgende Kategorien zu akzeptieren oder zu blockieren.
Immer akzeptieren
Notwendige Cookies sind für die ordnungsgemäße Funktion der Website erforderlich. Diese Kategorie enthält nur Cookies, die grundlegende Funktionen und Sicherheitsmerkmale der Website gewährleisten. Diese Cookies speichern keine persönlichen Informationen.
Name
Beschreibung
PHPSESSID
Dieses Cookie ist für PHP-Anwendungen. Das Cookie wird verwendet um die eindeutige Session-ID eines Benutzers zu speichern und zu identifizieren um die Benutzersitzung auf der Website zu verwalten. Das Cookie ist ein Session-Cookie und wird gelöscht, wenn alle Browser-Fenster geschlossen werden.
Anbieter-TypCookieLaufzeitSession
Analytische Cookies werden verwendet, um zu verstehen, wie Besucher mit der Website interagieren. Diese Cookies helfen bei der Bereitstellung von Informationen zu Metriken wie Besucherzahl, Absprungrate, Ursprung oder ähnlichem.
Name
Beschreibung
Performance Cookies sammeln Informationen darüber, wie Besucher eine Webseite nutzen. Beispielsweise welche Seiten Besucher wie häufig und wie lange besuchen, die Ladezeit der Website oder ob der Besucher Fehlermeldungen angezeigt bekommen. Alle Informationen, die diese Cookies sammeln, sind zusammengefasst und anonym - sie können keinen Besucher identifizieren.
Name
Beschreibung
_ga
Dieses Cookie wird von Google Analytics installiert. Dieses Cookie wird verwendet um Besucher-, Sitzungs- und Kampagnendaten zu berechnen und die Nutzung der Website für einen Analysebericht zu erfassen. Die Cookies speichern diese Informationen anonym und weisen eine zufällig generierte Nummer Besuchern zu um sie eindeutig zu identifizieren.
AnbieterGoogle Inc.TypCookieLaufzeit2 Jahre
_gid
Dieses Cookie wird von Google Analytics installiert. Das Cookie wird verwendet, um Informationen darüber zu speichern, wie Besucher eine Website nutzen und hilft bei der Erstellung eines Analyseberichts über den Zustand der Website. Die gesammelten Daten umfassen in anonymisierter Form die Anzahl der Besucher, die Website von der sie gekommen sind und die besuchten Seiten.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Marketing Cookies werden für Werbung verwendet, um Besuchern relevante Anzeigen und Marketingkampagnen bereitzustellen. Diese Cookies verfolgen Besucher auf verschiedenen Websites und sammeln Informationen, um angepasste Anzeigen bereitzustellen.
Name
Beschreibung
NID
Google verwendet Cookies wie das NID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
SID
Google verwendet Cookies wie das SID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Sonstige Cookies müssen noch analysiert werden und wurden noch in keiner Kategorie eingestuft.